Você abriu o noticiário nesta semana e encontrou uma notícia que provavelmente já viu muitas vezes: a Selic caiu. Na quarta-feira (16), o Comitê de Política Monetária reduziu a taxa básica de juros de 14% para 13,75% ao ano. Foi o quinto corte consecutivo, novamente de 0,25 ponto percentual. Mas o que exatamente isso significa para a sua vida? Seu financiamento ficará mais barato? Seu investimento vai render menos? O cartão de crédito ficará mais barato? É uma boa notícia para quem empreende? A inflação vai cair?
A resposta mais correta para todas essas perguntas começa da mesma forma: depende. Não porque a Selic seja impossível de entender, mas porque os juros atravessam nossa vida financeira por caminhos diferentes. E existe uma boa chance de você estar dos dois lados deles ao mesmo tempo.
O que é a Selic? Sem economês: a Selic é a taxa básica de juros da economia brasileira. Ela serve de referência para diversas taxas praticadas no país e é o principal instrumento de política monetária utilizado pelo Banco Central na busca pela estabilidade de preços.
Juros mais elevados tendem a encarecer o crédito e desestimular parte do consumo e dos investimentos, ajudando a reduzir pressões sobre os preços. Juros menores podem produzir efeitos na direção contrária, estimulando gradualmente a atividade econômica. Mas há uma informação importante para interpretar a manchete desta semana: a Selic caiu, mas continua em 13,75% ao ano. Portanto, queda dos juros não é sinônimo de juros baixos.
Para quem tem dívidas ou utiliza crédito – Talvez esta seja a primeira associação feita quando a Selic cai: se o juro básico diminuiu, empréstimos e financiamentos também ficam imediatamente mais baratos? Não necessariamente. A Selic influencia o custo do dinheiro na economia, mas a taxa oferecida ao consumidor depende também da modalidade de crédito, do risco da operação, do prazo, das garantias e de outros custos envolvidos.
Por isso, um corte de 0,25 ponto percentual na Selic não significa uma redução automática de 0,25 ponto na taxa do seu financiamento, empréstimo ou cartão. Ao longo de um ciclo de redução dos juros, determinadas modalidades podem apresentar condições mais favoráveis.Mas a transmissão não acontece de maneira igual, nem instantânea.
E para quem investe? Aqui o efeito pode aparecer do outro lado. Aplicações pós-fixadas cuja remuneração acompanha de perto a Selic ou o CDI tendem a oferecer retornos nominais menores à medida que os juros caem. Isso significa que renda fixa ficou ruim? Também não. A pergunta, por si só, já simplifica demais o assunto. Um investimento não existe apenas por causa da taxa que aparece na tela. Existem objetivos, prazos, necessidades de liquidez e diferentes níveis de risco. Uma reserva para emergências, recursos destinados a um objetivo de curto prazo e dinheiro pensado para décadas à frente cumprem funções diferentes.
É por isso que uma mudança na Selic altera o cenário dos investimentos, mas não determina sozinha qual investimento faz sentido para cada pessoa. E vale repetir: 13,75% ainda representa uma taxa básica elevada.
Empresas e financiamentos – A Selic também atravessa decisões empresariais. Empresas utilizam crédito para financiar capital de giro, estoques, equipamentos, expansão e novos projetos. Famílias dependem dele para financiar imóveis, veículos e outros bens. Quando o custo do dinheiro diminui de forma consistente, algumas operações podem se tornar mais viáveis, o que tende a favorecer consumo e investimento ao longo do tempo.
Mas novamente existe uma palavra importante: tempo. A política monetária não funciona como um interruptor. O Banco Central reduz a taxa numa quarta-feira e a economia não amanhece completamente diferente na quinta. Os efeitos se espalham gradualmente pelo sistema financeiro e pela atividade econômica.
E se você não investe e nem pretende fazer empréstimo? A Selic ainda importa.Porque ela não existe apenas para determinar quanto rende um CDB ou quanto custa um financiamento. Uma das principais razões para o Banco Central alterar os juros é a inflação.
Quando os preços sobem de maneira persistente, o dinheiro perde poder de compra. Juros mais altos são uma das ferramentas utilizadas para reduzir a demanda e ajudar a trazer a inflação em direção à meta. Ao mesmo tempo, manter juros muito elevados também produz efeitos sobre consumo, investimentos e atividade econômica. É justamente por isso que as decisões do Copom procuram equilibrar diferentes informações e riscos.
Na decisão desta semana, o Comitê reconheceu sinais de moderação da atividade e desaceleração da inflação, mas manteve uma postura cautelosa diante das incertezas e dos riscos para a trajetória dos preços. Portanto, juros menores podem favorecer a atividade econômica. Mas a velocidade da redução também importa.
Você provavelmente está dos dois lados dos juros – E aqui está o ponto que considero mais importante. É tentador dividir as pessoas entre aquelas que “ganham” e aquelas que “perdem” quando os juros mudam. A vida real raramente funciona dessa forma.
Uma pessoa pode ter dinheiro aplicado em um investimento pós-fixado e, ao mesmo tempo, financiar um imóvel. Pode receber juros de um lado e pagar juros do outro. Pode trabalhar em uma empresa que depende de crédito para investir. Pode ter um negócio próprio.
E, mesmo sem qualquer dívida ou investimento, continua vivendo em uma economia em que juros influenciam atividade, emprego, consumo e inflação. Talvez você não esteja do lado de quem ganha ou de quem perde com os juros. Provavelmente está dos dois lados. Você recebe seus efeitos quando investe. Paga seus efeitos quando toma crédito. Depende deles quando empreende. E sente seus efeitos mesmo quando simplesmente consome. É por isso que dizer apenas que “Selic menor é boa” ou “Selic menor é ruim” quase sempre produz uma explicação incompleta.
CLIQUE AQUI E LEIA OUTROS ARTIGOS DE KAUÊ CARVALHO
Então, o que a queda realmente significa? Significa que o preço de referência do dinheiro na economia mudou novamente. Isso pode, ao longo do tempo, alterar o custo de algumas linhas de crédito, a remuneração de determinados investimentos, decisões empresariais e o ritmo da atividade econômica.
Não significa que todos esses efeitos acontecerão imediatamente. Também não significa que a notícia, isoladamente, determine uma decisão financeira. E talvez essa seja a distinção mais importante. Informação econômica ajuda a entender o cenário. Não substitui planejamento.
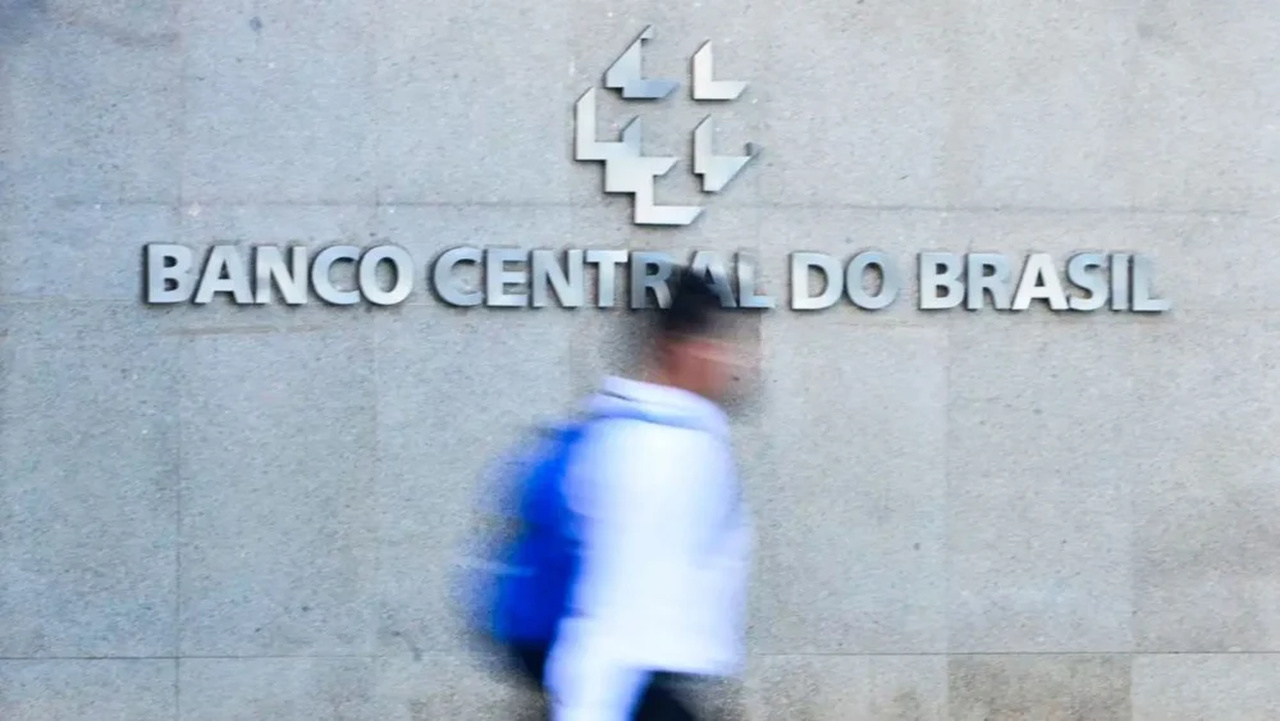
A Selic não é uma recomendação de investimento. Também não é uma autorização para tomar crédito. É uma referência que atravessa investimentos, empréstimos, empresas, consumo e inflação de maneiras diferentes e em velocidades diferentes. Por isso, depois de saber que ela caiu para 13,75%, talvez a pergunta mais útil não seja apenas: “isso é bom ou ruim?” e sim “onde os juros encontram a minha vida financeira?”. Porque entender essa resposta é muito mais importante do que simplesmente acompanhar a próxima manchete.(Foto: Marcello Casal Jr/Agência Brasil)

KAUÊ CARVALHO
É pós-graduado em Finanças Pessoais, especialista na Lei do Superendividamento do Brasil e cursa MBA em Inteligência Artificial para Gestão e Negócios. Atua há mais de seis anos ajudando pessoas físicas e jurídicas a reestruturarem suas vidas financeiras, com visão global e adaptada às diferentes realidades de contexto. @kauecarvalhoconsultor
VEJA TAMBÉM
PUBLICIDADE LEGAL É NO JUNDIAÍ AGORA
ACESSE O FACEBOOK DO JUNDIAÍ AGORA: NOTÍCIAS, DIVERSÃO E PROMOÇÕES